プレスリリース
【年収300万円給付金】判定は「個人」か「世帯」か真っ二つ。305万円は対象外に約6割が納得できず|「しっかり保険、ちゃんと節約。」
リリース発行企業:Sasuke Financial Lab株式会社
情報提供:
Sasuke Financial Lab株式会社(本社:東京都千代田区、代表取締役:松井 清隆)が運営する、保険比較・FPに無料相談できる総合保険サイト「しっかり保険、ちゃんと節約。(https://www.navinavi-hoken.com/)」は、日本国内在住の500人に、政府が検討中と報じられた年収300万円程度を上限とする給付金「就業者負担軽減支援金」について制度の内容や給付の対象に関する意識調査を実施し、公開しました。
本調査データの利用に関するご案内
本調査データの転載・引用をご希望の場合は、出典として「しっかり保険、ちゃんと節約。編集部(Sasuke Financial Lab株式会社)調べ」の表記のうえ、Webサイト(https://www.navinavi-hoken.com/)へのリンク掲載にご協力をお願いいたします。
記事全文はこちら
調査サマリー
- 「年収300万円以下の人への給付金」54.2%が「今回初めて知った」一方、45.8%の人が認知、高い関心が集まる- 約8割の人が「年収300万円は低所得」と認識。300万円と305万円の線引きに60.4%が「納得できない」
- 給付の判定は「個人年収」か「世帯年収」か。個人44.2%、世帯40.6%で意見は真っ二つ
- 本当に求めるのは「一時金」より「恒久的な手取り増」
- 多様化する家計の課題、数字に表れない生活者のリアル
調査実施の背景
政府は、年収300万円程度を上限とする新しい現金給付制度「就業者負担軽減支援金」を2027年度に先行導入する案を検討していると報じられました。当該制度に関する議論がSNS上でも話題となり、「世帯年収か個人年収か」「手取りか額面か」という、制度設計の細部に対する生活者の疑問・不公平感が具体的な声として多数見られています。
こうした給付の有無は、日々の生活にも直結し、各ご家庭の家計管理にも大きな影響を与えます。当該制度に限らず、自身が対象となり利用できる制度を知っておくことは、家計管理においても大切です。
今回、当サイト「しっかり保険、ちゃんと節約。」では日本国内在住の500人の方を対象として、話題の「就業者負担軽減支援金」に関する疑問や不安についてアンケート調査を実施しました。
※「就業者負担軽減支援金」は、報道によれば政府が2027年度の先行導入を検討しているもので、制度の内容は確定していません。
※小数点以下の端数処理により、割合の合計が100%にならない場合があります。
調査結果
「年収300万円以下の人への給付金」54.2%が「今回初めて知った」一方、45.8%の人が認知、高い関心が集まる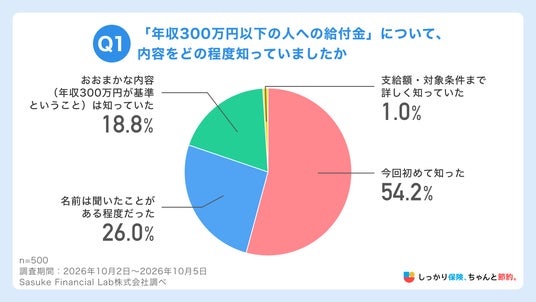
制度について知っていたかどうかを聞いたところ、54.2%の方が「今回初めて知った」と回答しています。
一方、「名前は聞いたことがある程度だった(26.0%)」「おおまかな内容(年収300万円が基準ということ)は知っていた(18.8%)」「支給額・対象条件まで詳しく知っていた(1.0%)」という方を合わせると45.8%となり、半数近くの方がこの給付金について何らかの形で見聞きしていました。ただし、年収300万円という基準まで把握していた方は19.8%にとどまります。
報道から日が浅いこともあり、制度の中身まではまだ十分に知られていない様子がうかがえます。
約8割の人が「年収300万円は低所得」と認識。300万円と305万円の線引きに60.4%が「納得できない」
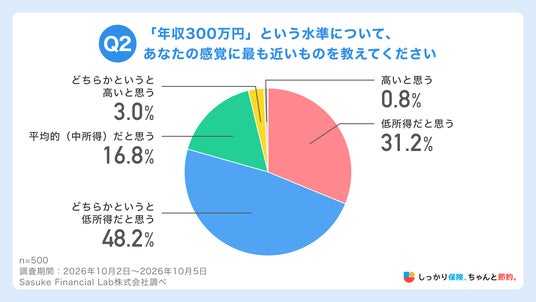
今回の就業者負担軽減支援金の支給基準とされている「年収300万円」という金額について聞いたところ、156人の方が「低所得だと思う(31.2%)」241人の方が「どちらかというと低所得だと思う(48.2%)」と回答しました。
合わせると79.4%となり、8割近くの方が「年収300万円は低所得である」と感じています。
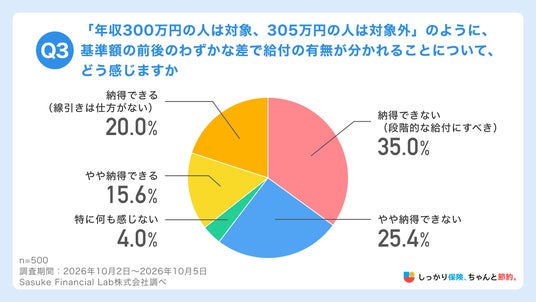
年収額が基準となった場合に「年収300万円の人は対象、年収305万円の人は対象外」と、僅かな年収差が支給の有無を分けてしまうことについて尋ねると、175人が「納得できない(段階的な給付にすべき)(35.0%)」と回答。
次点で回答が多かった「やや納得できない(25.4%)」と回答した127人と合わせて60.4%となり、「納得できる(線引きは仕方がない)(20.0%)」「やや納得できる(15.6%)」と回答した178人(35.6%)を大きく上回っています。
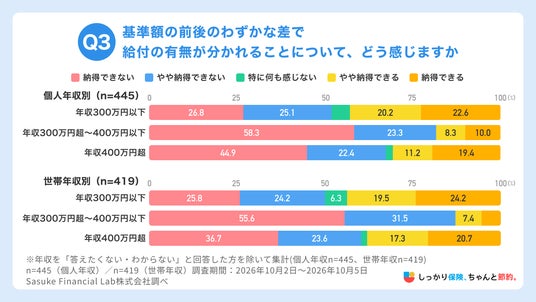
さらに深掘りし、基準額の前後のわずかな差で給付の有無が分かれることへの納得感を、回答者の年収別に見てみます。
世帯年収300万円超〜400万円以下の方(54人)のうち、「納得できない(段階的な給付にすべき)」「やや納得できない」と回答した方は47人で、87.0%という高い水準でした。
個人年収でも、300万円超〜400万円以下の方(60人)のうち49人、81.7%が「納得できない」「やや納得できない」と回答しています。個人年収300万円以下(51.9%)や400万円超(67.3%)と比べても高く、基準額のすぐ上にいて給付対象から外れうる層の本音が浮き彫りになりました。
給付の判定は「個人年収」か「世帯年収」か。個人44.2%、世帯40.6%で意見は真っ二つ
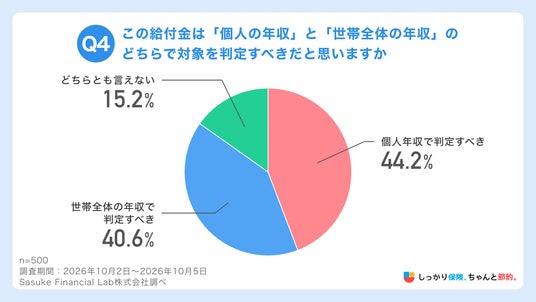
給付の基準である「年収300万円」を個人年収と世帯年収のどちらで判定するべきかと尋ねたところ、個人年収で判定と回答した人が221人(44.2%)、世帯全体の年収で判定と回答した人が203人(40.6%)でした。
わずかに個人年収での判定が上回るものの僅差で、意見が二つに分かれています。背景には、共働き世帯や単身世帯の増加など、ライフスタイルの多様化があると考えられます。
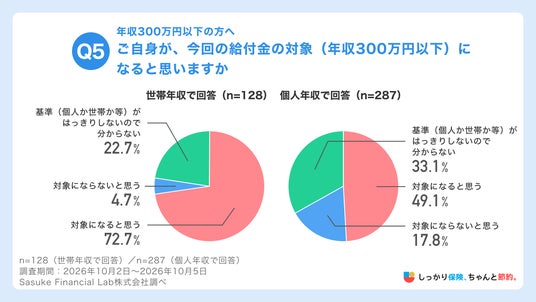
年収300万円以下の方に絞って、ご自身が今回の給付金の対象になると思うかを尋ねたところ、世帯年収300万円以下の方(128人)では93人(72.7%)が「対象になると思う」と回答しました。一方、個人年収300万円以下の方(287人)では141人(49.1%)にとどまりました。
また、「基準(個人か世帯か等)がはっきりしないので分からない」と回答した方は、世帯年収300万円以下で29人(22.7%)、個人年収300万円以下で95人(33.1%)でした。
日本の給付金制度は「世帯単位」で行われることが多く、共働きや親と同居している場合など、個人の年収が低くても世帯全体の所得で対象外となるケースが少なくありません。
本当に求めるのは「一時金」より「恒久的な手取り増」
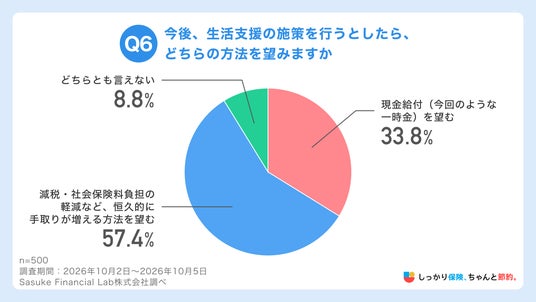
日々の家計にも直結する生活支援について、どういった方法を希望するか尋ねたところ、「現金給付(今回のような一時金)を望む」と回答した169人(33.8%)に対して、「減税・社会保険料負担の軽減など、恒久的に手取りが増える方法を望む」と回答した方が287人(57.4%)となり、大幅に上回る結果となりました。
本調査結果からは、先行きの見えない経済状況に対し、生活者がより安定的かつ実効性のある構造的な家計支援を求めている傾向が読みとれます。
多様化する家計の課題、数字に表れない生活者のリアル(自由記述まとめ)
Q.この給付金や、年収300万円という基準について、ご自身の家計や生活に関連した具体的なエピソード・ご意見があれば教えてください。
制度の話題を通じて、回答者ご自身の家計・生活での課題についていただいたご意見の中から、一部をご紹介します。
■ 物価高・生活の苦しさについて
「物価高のため、低所得の基準は変わってきていると思う。今の時代に合った政策が実施されることを期待している。」(30代・女性・独身)
「近年物価がどんどん上昇しているので、賃金の上昇が追い付かなくて支出を抑えないと生活が厳しく、今までは買っていた物を買うのをためらう」(40代・女性・既婚)
■ 世帯か個人か・家族構成について
「世帯でなく個人で判断してほしい。婚姻していても財布は別々な家庭もあり、世帯の判断であると世帯主に支払われ、配偶者には1円ももらえない。世帯主が全て使ってしまう。」(50代・女性・既婚)
「世帯収入では独身者の300万円と扶養している子どもがいる300万円では違うので、住民税所得税の区分に合わせて段階的に設定したほうがいいと思います。」(50代・女性・既婚)
■ 給付への期待・歓迎の声
「年収300万もないため、今回の給付は助かるなと思っています。」(40代・女性・独身)
「低収入の家庭には、給付金による支援は家計の助けになると思います」(60代以上・男性・既婚)
■ 境界の不公平感・段階的給付について
「自分の年収が300万円を少し超えるくらいです。それだと給付金が一切もらえないというのはおかしいと思いました。」(30代・女性・独身)
「年収が基準を少し上回るだけで対象外になると、物価高や社会保険料の負担を考えたときに不公平に感じます。収入に応じて段階的に支給する仕組みのほうが実情に合っていると思います。」(40代・男性・独身)
■ 給付より減税・社保軽減を望む声
「子どもの教育費や日々の食費、光熱費などあらゆる物価が上がっている中で、パートとして働く身としてはこのような支援の検討はありがたいと感じる一方で、年収300万円以下という一律の線引きには少し違和感があります。世帯全体の生活費を考えると、わずかな収入の差で対象外になってしまうのは不公平感が強いですし、一時的な給付金よりも、社会保険料の負担軽減など恒久的に手取りが増える仕組みのほうが家計の助けになると思います。」(30代・女性・既婚)
「フリーランスとして個人で収入を得ていますが、インボイス制度や度重なる物価高騰の影響もあり、手取りが増えない中で生活のやり繰りに苦労しています。年収300万円以下という基準で一律に線引きされると、わずか数万円の差で対象外になった人が不満を抱く原因になりかねません。一時的な現金給付もありがたいですが、社会保険料の引き下げや減税など、働いても負担ばかりが増えないような恒久的な仕組みに変えてほしいと感じています。」(30代・男性・独身)
■ 額面でなく手取りで判断を希望する声
「年収300万円といっても手取り額がそれぞれ違ってきていると思うので、本来であれば手取り額(会社員・個人事業主すべての人を含め)で計算できるようになればいいのかなと思います」(40代・女性・死別・離別等)
寄せられたご意見からは、「年収300万円」という単一の基準だけでは測りきれない、多様で切実な生活の実態が浮き彫りになりました。
物価高騰に対する支援そのものは歓迎されつつも、「わずかな収入差で対象外になる不公平感」や、「共働き・単身といったライフスタイルと世帯基準のズレ」に対して、多くの回答者が強い違和感と戸惑いを抱いている様子がうかがえます。
さらに、手取り額を圧迫する税や社会保険料への言及も多く、単発の「一時金」による支援よりも、「恒久的な手取りの増加」を切望する声が目立ちました。
「しっかり保険、ちゃんと節約。」編集部からのコメント
今回の調査から見えてきたのは、検討中の支援制度に対するもどかしさと、恒久的な家計の改善を求める声です。しかし、国の制度改正や減税・社会保険料の引き下げには時間がかかり、個人の力でコントロールすることは困難です。そんな中で、物価高から家計を守るための「自衛策」として今すぐできるのが、自らの手による支出の最適化です。
特に、生命保険や損害保険、通信費などの「固定費の見直し」は、一度行えば毎月の支出を抑えられる可能性があり、結果として手取りを増やすのと同様の効果が期待できます。
毎月のやりくりに限界を感じつつある今だからこそ、まずはご家庭の保険や固定費に無駄がないか、家計の見直しを検討してみてください。
しっかり保険、ちゃんと節約。では、FP(ファイナンシャルプランナー)が、本当に必要な保障を備えた家計改善の提案を目指し、お客さま一人一人に寄り添い続けます。
詳細を見る
調査概要
- 調査期間:2026年10月2日〜2026年10月5日- 調査対象:日本国内在住の方
- 有効回答数:500名(男性175(35.0%)、女性319(63.8%)、その他(6)1.2% / 20代以下77(15.4%)、30代163(32.6%)、40代133(26.6%)、50代94(18.8%)、60代以上33(6.6%))
- - 「20代以下」「20代」は「20代以下」として合算
- 調査方法:クラウドソーシングサービス「クラウドワークス」を利用したインターネット調査
- 調査主体:Sasuke Financial Lab株式会社
?Sasuke Financial Lab株式会社について
? 企業ホームページ:https://sasukefinlab.com/
? コのほけん!:https://konohoken.com/
? しっかり保険、ちゃんと節約。:https://www.navinavi-hoken.com/
? 保険比較ライフィ:https://lify.jp/
? 法人保険比較ライフィ:https://kigyo-zaimu.jp/
当社は「自分に合った保険を、自分で選べる世界を。」をミッションに定め、デジタル保険代理店「コのほけん!」「しっかり保険、ちゃんと節約。」「保険比較ライフィ」「法人保険比較ライフィ」の運営、またデジタル技術の活用が急速に進む保険業界向けにDX・マーケティング支援事業を展開しています。「コのほけん!」「しっかり保険、ちゃんと節約。」「保険比較ライフィ」「法人保険比較ライフィ」では、保険の見積り・比較・検討・申込まですべてをデジタル化し直感的に操作しやすく、イラストやインフォグラフィックスを取り入れることで、複雑で分かりづらいと思われがちな保険商品を見やすく、分かりやすく掲載しています。また、口コミや専門家のコメントも充実しており、インターネットがあれば時と場所を選ばず、保険を検討・申し込むことが可能です。
?会社概要
会社名: Sasuke Financial Lab株式会社(https://sasukefinlab.com/)
本社所在地: 東京都千代田区大手町1-6-1 大手町ビル2階 FINOLAB内
設立: 2016年3月
代表者: 代表取締役 松井 清隆
事業内容: デジタル保険代理店事業、InsurTech事業
「コのほけん!」
URL:https://konohoken.com/
「しっかり保険、ちゃんと節約。」
URL:https://www.navinavi-hoken.com/
「保険比較ライフィ」
URL:https://lify.jp/
「法人保険比較ライフィ」
URL:https://kigyo-zaimu.jp/
?公式SNS
- X(旧Twitter)
コのほけん! https://twitter.com/konohoken/
SasukeFinancialLab株式会社 https://twitter.com/sasukefinlab/
コのほけん! https://www.facebook.com/konohoken.sasuke/
SasukeFinancialLab株式会社 https://www.facebook.com/sasukefinanciallab/
コのほけん!ラボ | 保険とお金の研究所 https://www.instagram.com/konohoken/
- YouTube
コのほけん!ラボ https://www.youtube.com/@konohokenlab
コのほけん! https://www.youtube.com/@konohoken
SasukeFinancialLab株式会社 https://www.youtube.com/@sasukefinanciallab7613
特集
最新ニュース
学ぶ・知る
食べる
見る・遊ぶ
暮らす・働く
みん経トピックス
プレスリリース